凯德北京投资基金管理与北京投资管理 双轮驱动的资产运营逻辑
在中国不动产投资从增量开发转向存量运营的大背景下,凯德集团在北京市场的布局颇具标本意义。其“凯德北京投资基金管理”与“北京投资管理”两条业务线并非孤立存在,而是构成了“资本—资产—运营”的闭环。本文尝试拆解这一闭环的内在逻辑,并讨论其对行业实践的启示。
一、凯德模式的底层架构:基金化与本地化
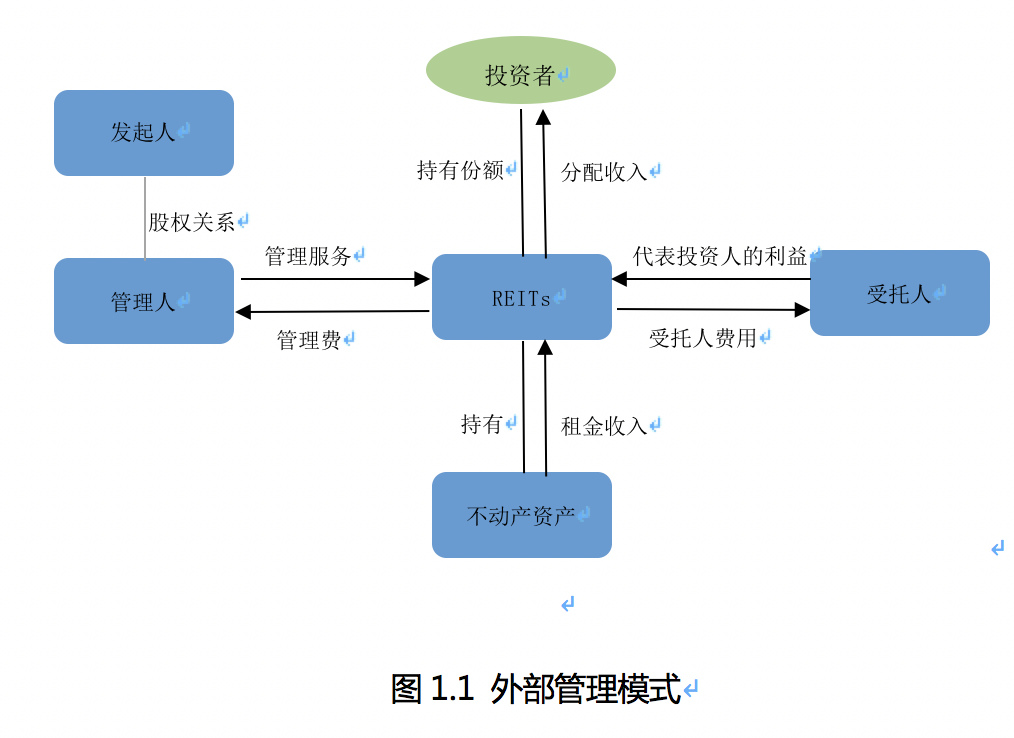
凯德集团的核心竞争力之一,在于其成熟的“PE+REITs”双基金模式。凯德北京投资基金管理可以视为这一母模式在北京市场的落地延伸:通过发起并管理私募基金,募集境内外机构资本,投向北京及周边区域的核心型、增值型不动产项目。基金管理方收取管理费与业绩报酬,同时以自有资金跟投,形成利益绑定。其制度要点在于:
- 分层决策。基金层面负责资本募集、投资策略与退出安排;项目层面则由本地团队执行具体的资产管理与运营。凯德北京本地的投资管理团队实际上是基金的“执行手臂”,负责项目筛选、尽职调查、投后监控与资产提升方案的落地。资本的前端判断与运营的末端执行在同一体系内完成对齐,降低了委托代理摩擦。
- 周期匹配。北京的办公楼、零售与产业园资产各自具有不同的现金流特征。基金设计时按资产类型与持有期分层,短周期项目追求改造增值后退出,长周期项目对接REITs或持有型基金,从而避免资金期限与资产回收期错配。
二、本地投资管理的三大职能
北京投资管理团队的价值主要体现在三个层面的实际操作:
第一,资产筛选与研判。北京市场存在明显的圈层结构:核心商务区、新兴商务区、城市更新片区以及远郊产业园区,各自的风险收益画像不同。本地团队需要将“地段、业态、产权、租约结构”要素量化,并与基金的投资策略指标比对,形成可投清单。对于涉及城市更新的项目,还需评估规划审批、腾退成本与改造周期的可控性。
第二,投后资产管理。这是利润真正落地的地方。管理团队通常在权益收购完成后的第一年就介入:重新测算租户组合的坪效与租约到期曲线,开展主动招商,换掉低效租户;推进节能改造与空间功能优化,提升NPI(净物业收入)。运营指标按月上报基金层面,成为估值复核与后续追加投资决策的依据。
第三,退出执行准备。北京存量大宗交易的对家通常是险资、外资金融机构或地方国企。投资管理团队要为每个持有型项目建立清晰的造证与财务底稿,包括产权清晰化、运营历史数据、租户信用结构及改造投入的回报测算,以便在退出窗口开启时,能够让买方在有限尽调时间内理解资产的确定性。
三、两条业务线的协同演进与挑战
回顾凯德在北京的实践,其协同演进大致经过了“外资主导、本地深耕”到“双币并举、存量提质”两个阶段。早期北京市场“腾飞式”开发带来了高成交土地价值变现的机会;近年北京更加依赖公募REITs试点扩围、城市更新及产业园区的理性扩容,资本结构从境外优先募资权重高企,进展到人民币基金管理与园区项目分开处置,这种结构优化是逐步且稳健的。
在新阶段下,两项能力成为关键变量。一是渠道能力能否更好支持北京的各家产业园REITs与保租房REITs的扩募行情。私募基金管理人或作为资产腾挪的专业促进方,为企业与城投机构寻觅RE-improve周期。二是可接盘性,取决于标准审批中“投管退”一致对政策的适应与依赖更智能。不是一次完成购买交易换得的由利润转入的自信心,而是资管积累提供的信任来自决策层的完备测算和管理绩效展示。那种令人误会短期的运营表现不好,立刻就拿估报告说事的方法要弥补策略失误的时滞或看错项目的某些研判弱点时防范资产失血的能力变得殊为关键。能坚持是因为这一连贯的经验才没有把每一次“换资”,都摊平为一种逃避持有的财务处理。
凯德北京的两套机制像双引擎机构:基金端决定了多元资产组成的规模进退和个人持有人定价期的偏重思路流;投资管理端审视实质意义上的投资仓位生命并守住自身的原则。两手相互擦亮资产底牌时附带多重净现金流效用提升的结果——“立邦改善保值”这一实现资产管理期望价值的定力值得我们诚实钦佩。
如若转载,请注明出处:http://www.jnjtz.com/product/41.html
更新时间:2026-10-30 09:47:37